买同一只基金,有人买入时交费,有人持有时扣费,还有人能享受管理费优惠。收益还没开始比,费用已经有了差别。
A类、C类还没弄明白,现在又来了T类。字母越来越多,究竟选哪个?
一、A和C,不能只记“短C长A”
同一只基金的不同份额,通常共享投资组合,主要区别在收费方式、购买资格等方面。
常见的A类,申购时收取申购费,不收销售服务费;C类通常免申购费,但会从基金资产中按日计提销售服务费,反映在净值里。两类仍有管理费、托管费等费用。
过去,大家习惯“短期选C,长期选A”。但现在,这句话需要加上条件,选A还是选C,还要留意即将执行的收费变化。
根据销售费用新规的配套实施安排,自2027年1月1日起,持续持有超过一年的非货币市场基金份额,不得继续收取销售服务费,相关费用采用“先收后返”方式处理。
因此,今后比较长期持有成本,不能再假设C类销售服务费会一直收下去,具体返还规则应查看基金公告。
算笔假设账:A类折后申购费率0.08%,C类销售服务费率每年0.2%。忽略净值波动、赎回费等差异,两者约在持有4.8个月时成本相当。
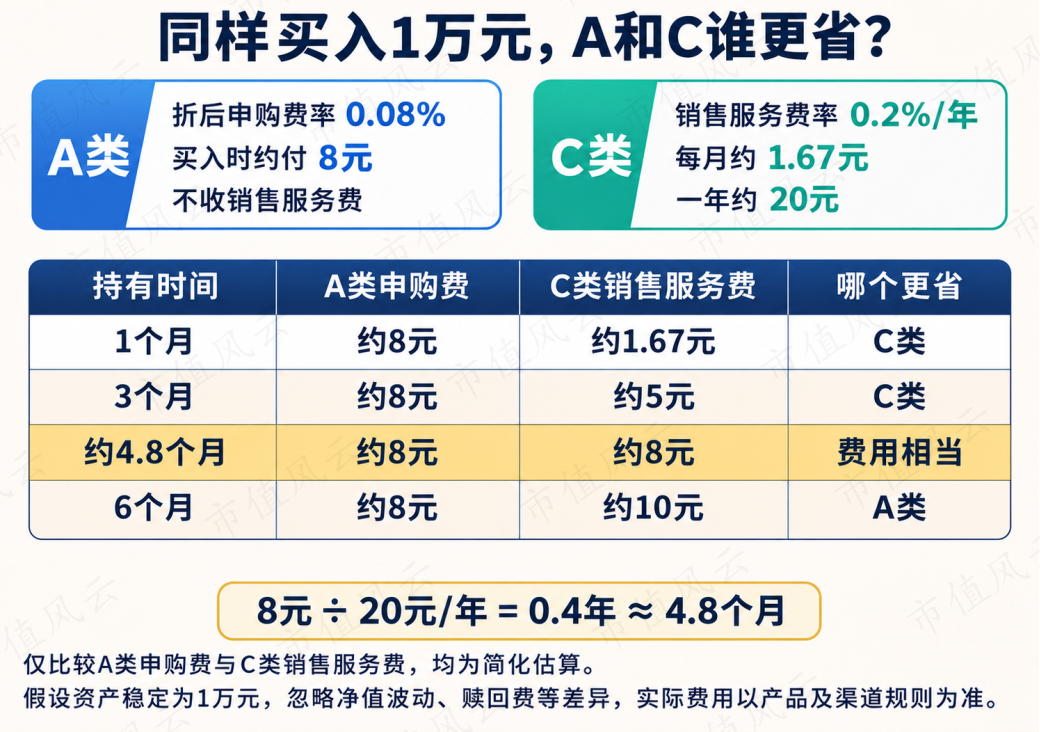
但如果A类实际申购费更高,C类又适用一年后免收安排,长期持有也未必是A更便宜。
所以,选A还是选C,得看买入时实际打几折、准备拿多久。另外,C类虽然免申购费,持有时间太短,卖出时也可能要交赎回费。
二、Y类,先看这笔钱能不能长期留在账户
Y类是个人养老金专属份额,须通过个人养老金资金账户购买,不收销售服务费,管理费、托管费等可以享受优惠,但不是所有产品都统一五折或免申购费,仍要看基金文件。
这里要分清的是,赎回基金,不等于可以把钱取出养老账户。
个人养老金实行封闭运行,须满足规定条件才能领取。现行条件除达到领取基本养老金年龄外,也包括符合规定的医疗支出、失业、低保等情形,不能简单理解成“退休前绝对取不出”。
选Y类,先确定养老用途,再比较费用和税收安排。
三、T类来了,和我们有什么关系?
自己选基金、下单买入,仍主要比较A类、C类。如果请基金投顾帮你选基金、搭配组合,才会用到面向个人投资者的T类份额,不能单独申购。
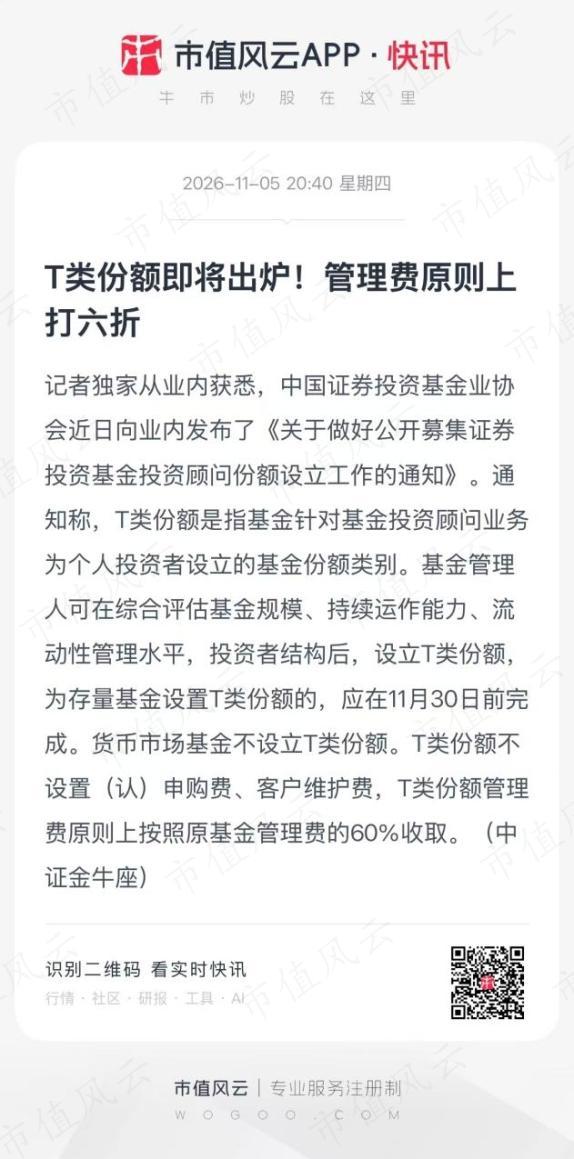
近期,基金业协会下发通知,明确T类是为基金投顾业务中的个人投资者设立的份额。
使用投顾服务,既要承担基金的管理费、托管费等,也可能另付投顾服务费。T类省的是基金这一层的钱,投顾费仍按协议收取。
深圳股票投资配资按通知安排,T类不设认申购费和客户维护费,管理费原则上打六折。销售服务费仍可能收取,赎回费也没有一并取消。
举个假设例子,10万元全年资产不变,管理费率从1.2%降至0.72%,一年管理费就从1200元降到720元,省480元。但若投顾服务费为每年0.5%,还要另付500元。
因此,T类能降低投顾组合的底层费用,但不代表一定比自己买基金便宜,还得算上投顾费。
客户维护费原本是基金公司从管理费中分给渠道的佣金,并非额外收费。T类取消这项分成,也有助于减少佣金对选基的影响。
选不选投顾,最终还要看总费用,以及服务值不值这笔钱。
四、选份额,按这个顺序来
总得来说,自己买基金,比较A、C的实际费用和预计持有时间;养老账户投资,再看Y;需要投顾服务,则把T类底层费用和投顾费合起来算。
并非所有基金都会增设T类,货币基金不设。存量基金如果计划增设,须在2026年11月30日前完成。
2027年1月1日起,投顾试点机构如果自身或同一控制下的关联方同时开展基金销售业务,新增投顾业务应配置T类份额。
存量投顾业务则可结合组合调仓,逐步过渡。
元股证券:ygzq.hk已有持仓不必急着赎回重买,先核对切换方式和赎回成本。选对份额能省费用杠杆炒股成本对回报影响,选对策略、控制风险,才决定这笔投资适不适合自己。
A股配资网提示:本文来自互联网,不代表本网站观点。